

自付費換來多少保費差額?尊衛您(寰譽版)標準級別比較
同一保障級別下,較高自付費可以換取較低標準保費,但需要預留較多現金。以 實際年齡 30 歲(下次生日 31 歲)的富衛尊衛您(寰譽版)醫療計劃標準級別為例,全年自付費由零改為 HK$25,000,標準年費相差 HK$7,173。這個差額本身不能判斷哪個選項適合你。
資料核對:2026 年 9 月 23 日。以下為所列版本的資料快照,不代表所有醫保計劃。
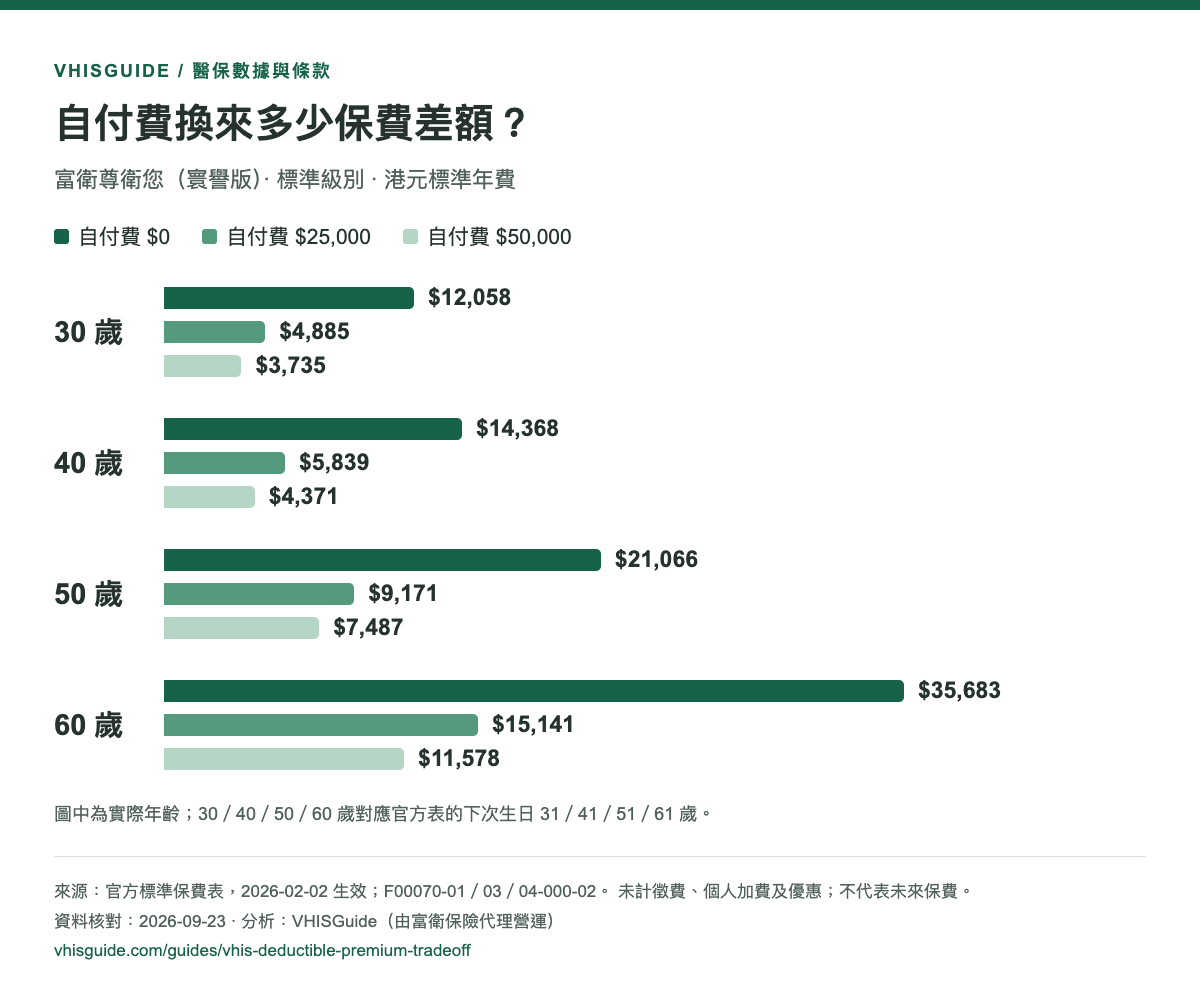
固定比較條件,才看得出差額
本次選取尊衛您(寰譽版)醫療計劃「標準」級別的三個港元選項,認可編號 F00070-01/03/04-000-02,全年自付費分別為 HK$0、HK$25,000、HK$50,000。採用 2026 年 2 月 2 日生效的標準年繳保費表,男女同價。官方表按「下次生日年齡」列示;本文及比較工具使用實際年齡,所以 30、40、50、60 歲分別對應官方表的 31、41、51、61 歲。這三個選項並非該計劃的全部自付費選擇。
金額未計保費徵費、個人加費及優惠。這是同一系列的選項比較,不是市場排名,也不代表日後續保保費不變。
| 實際年齡 | 零自付費年費 | 自付費 $25,000 年費 | 自付費 $50,000 年費 |
|---|---|---|---|
| 30 | 12,058 | 4,885 | 3,735 |
| 40 | 14,368 | 5,839 | 4,371 |
| 50 | 21,066 | 9,171 | 7,487 |
| 60 | 35,683 | 15,141 | 11,578 |
表內金額均為港元,每年計。
每年保費差額,與要預留的自付費
| 年齡 | 全年自付費 | 相對零自付費的年費差額 | 年費減幅 | 固定差額換算年數 |
|---|---|---|---|---|
| 30 | 25,000 | 7,173 | 59.5% | 3.49 |
| 30 | 50,000 | 8,323 | 69.0% | 6.01 |
| 40 | 25,000 | 8,529 | 59.4% | 2.93 |
| 40 | 50,000 | 9,997 | 69.6% | 5.00 |
| 50 | 25,000 | 11,895 | 56.5% | 2.10 |
| 50 | 50,000 | 13,579 | 64.5% | 3.68 |
| 60 | 25,000 | 20,542 | 57.6% | 1.22 |
| 60 | 50,000 | 24,105 | 67.6% | 2.07 |
計算方法:年費差額=零自付費年費-所選自付費年費;年費減幅=差額÷零自付費年費;固定差額換算年數=自付費差額÷年費差額。例如 HK$25,000 ÷ HK$7,173 ≈ 3.49 年。
換算年數不是回本期。 這只是把一年的保費差額固定不變作換算,沒有計入年齡增長、保費表調整、利息、索償次數或公司醫保賠償。自付費按保單年度計算,並非一生只付一次;連續多年索償可能每年都要承擔自付費。
已有公司醫保,如何使用這份比較?
先核對公司醫保實際賠償及個人保單如何處理其他保險賠款,再考慮自付費。不要直接用公司醫保的保障上限抵銷自付費。這份保費分析沒有計算兩張保單的索償協調。也應測試離職或退休後,失去團體保障時仍能否承擔自付費。
官方來源與可重算資料
各保費表 PDF 第 1 頁列出金額,第 2 頁列出生效日期及續保保費說明。
下載圖表與引用
歡迎分享本站原創圖表;請保留完整標題、適用範圍、資料日期及 VHISGuide 來源,並連結本文。不要把圖中數字當作個人報價。官方文件的版權仍屬原權利人。
開啟 PNG 圖片(可儲存分享) · 下載來源及計算資料(JSON)
本站由富衛保險代理營運。內容為資料整理及一般分析,不構成個人投保或索償建議。官方連結日後可能更換內容;請核對版本及生效日期。