

自付费换来多少保费差额?尊卫您(寰誉版)标准级别比较
同一保障级别下,较高自付费可以换取较低标准保费,但需要预留较多现金。以 实际年龄 30 岁(下次生日 31 岁)的富卫尊卫您(寰誉版)医疗计划标准级别为例,全年自付费由零改为 HK$25,000,标准年费相差 HK$7,173。这个差额本身不能判断哪个选项适合你。
资料核对:2026 年 9 月 23 日。以下为所列版本的资料快照,不代表所有医保计划。
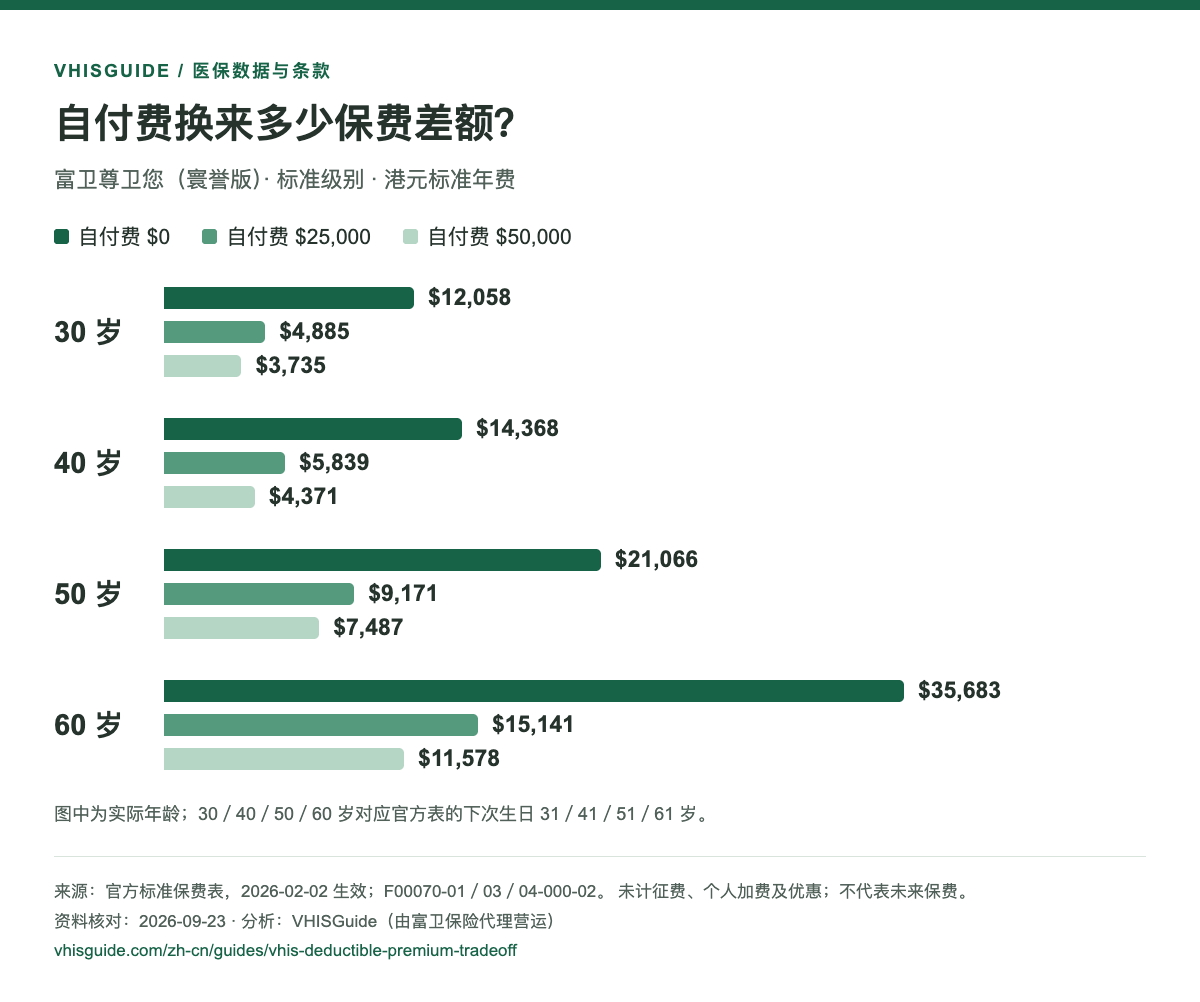
固定比较条件,才看得出差额
本次选取尊卫您(寰誉版)医疗计划「标准」级别的三个港元选项,认可编号 F00070-01/03/04-000-02,全年自付费分别为 HK$0、HK$25,000、HK$50,000。采用 2026 年 2 月 2 日生效的标准年缴保费表,男女同价。官方表按「下次生日年龄」列示;本文及比较工具使用实际年龄,所以 30、40、50、60 岁分别对应官方表的 31、41、51、61 岁。这三个选项并非该计划的全部自付费选择。
金额未计保费征费、个人加费及优惠。这是同一系列的选项比较,不是市场排名,也不代表日后续保保费不变。
| 实际年龄 | 零自付费年费 | 自付费 $25,000 年费 | 自付费 $50,000 年费 |
|---|---|---|---|
| 30 | 12,058 | 4,885 | 3,735 |
| 40 | 14,368 | 5,839 | 4,371 |
| 50 | 21,066 | 9,171 | 7,487 |
| 60 | 35,683 | 15,141 | 11,578 |
表内金额均为港元,每年计。
每年保费差额,与要预留的自付费
| 年龄 | 全年自付费 | 相对零自付费的年费差额 | 年费减幅 | 固定差额换算年数 |
|---|---|---|---|---|
| 30 | 25,000 | 7,173 | 59.5% | 3.49 |
| 30 | 50,000 | 8,323 | 69.0% | 6.01 |
| 40 | 25,000 | 8,529 | 59.4% | 2.93 |
| 40 | 50,000 | 9,997 | 69.6% | 5.00 |
| 50 | 25,000 | 11,895 | 56.5% | 2.10 |
| 50 | 50,000 | 13,579 | 64.5% | 3.68 |
| 60 | 25,000 | 20,542 | 57.6% | 1.22 |
| 60 | 50,000 | 24,105 | 67.6% | 2.07 |
计算方法:年费差额=零自付费年费-所选自付费年费;年费减幅=差额÷零自付费年费;固定差额换算年数=自付费差额÷年费差额。例如 HK$25,000 ÷ HK$7,173 ≈ 3.49 年。
换算年数不是回本期。 这只是把一年的保费差额固定不变作换算,没有计入年龄增长、保费表调整、利息、索偿次数或公司医保赔偿。自付费按保单年度计算,并非一生只付一次;连续多年索偿可能每年都要承担自付费。
已有公司医保,如何使用这份比较?
先核对公司医保实际赔偿及个人保单如何处理其他保险赔款,再考虑自付费。不要直接用公司医保的保障上限抵销自付费。这份保费分析没有计算两张保单的索偿协调。也应测试离职或退休后,失去团体保障时仍能否承担自付费。
官方来源与可重算资料
各保费表 PDF 第 1 页列出金额,第 2 页列出生效日期及续保保费说明。
下载图表与引用
欢迎分享本站原创图表;请保留完整标题、适用范围、资料日期及 VHISGuide 来源,并连结本文。不要把图中数字当作个人报价。官方文件的版权仍属原权利人。
开启 PNG 图片(可储存分享) · 下载来源及计算资料(JSON)
本站由富卫保险代理营运。内容为资料整理及一般分析,不构成个人投保或索偿建议。官方连结日后可能更换内容;请核对版本及生效日期。